مصدر دخل واحد قد يحدد مصير المؤسسة:
قد تعتمد مؤسسة على عميل رئيسي واحد، أو عقد حكومي، أو منحة سنوية، أو منتج يمثل معظم إيراداتها. ويبدو هذا النموذج مستقرًا ما دام المصدر قائمًا، لكن ماذا يحدث إذا توقف العقد؟ أو تأخرت الدفعات؟ أو تغيرت شروط التمويل؟ أو تراجع الطلب على المنتج؟
هنا تظهر إحدى أهم القضايا في الإدارة المالية: مدى اعتماد المؤسسة على مصادر دخل محدودة، وقدرتها على مواجهة التغيرات التي قد تصيب تلك المصادر.
ويُطرح تنويع مصادر الدخل غالبًا باعتباره الحل المباشر للاستدامة المالية، لكن الصورة أكثر تعقيدًا من مجرد زيادة عدد مصادر الإيرادات.
فليس كل مصدر دخل إضافي مفيدًا، وليس كل تنويع يقلل المخاطر، وقد يؤدي التوسع غير المدروس في مصادر الإيرادات إلى زيادة التكاليف الإدارية والتشغيلية دون تحسين الوضع المالي.
لذلك، فإن السؤال الأهم ليس: كم مصدر دخل لدينا؟ بل: ما مدى استقرار هذه المصادر، وما تكلفة الحصول عليها، ومدى ارتباط مخاطرها بعضها ببعض؟
أولًا: ما المقصود بتنويع مصادر الدخل؟
تنويع مصادر الدخل هو بناء مزيج من الإيرادات يأتي من قنوات أو أنشطة مختلفة، بدلًا من الاعتماد المفرط على مصدر واحد.
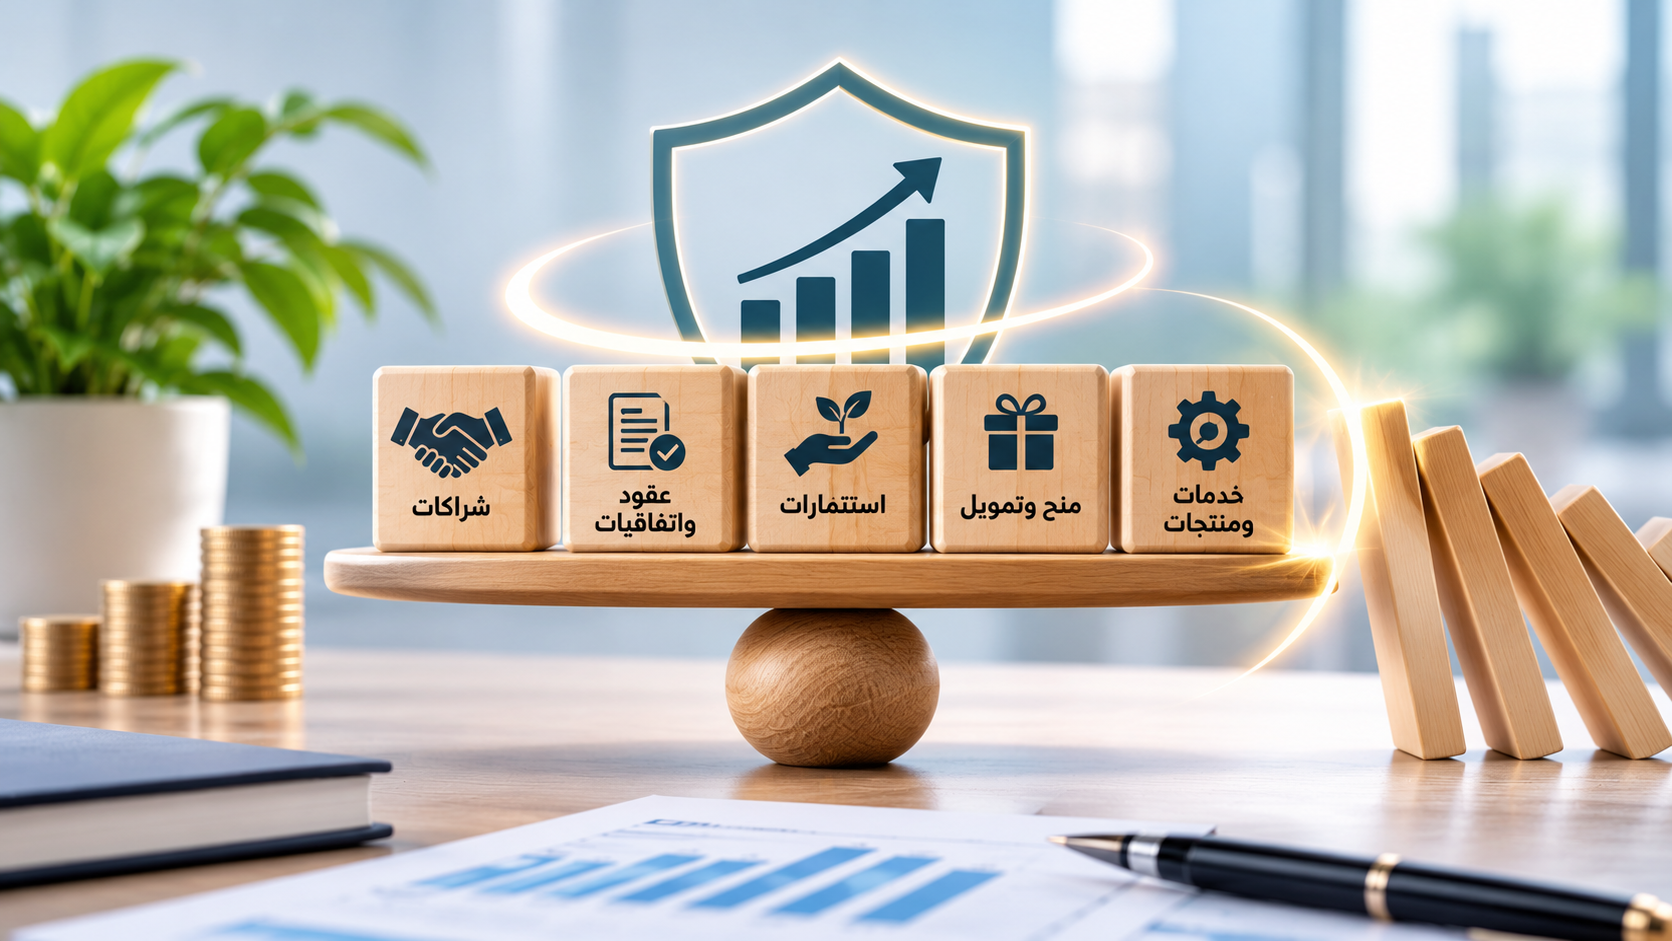
وقد يأخذ ذلك صورًا متعددة بحسب طبيعة المؤسسة:
- الإيرادات التشغيلية: عوائد بيع المنتجات أو تقديم الخدمات.
- العقود والاتفاقيات: الإيرادات الناتجة عن التعاقد مع العملاء أو الجهات المختلفة.
- الاستثمارات: العوائد الناتجة عن استثمار الأصول والأموال وفق الأنظمة والسياسات المعتمدة.
- المنح والتمويل: الموارد المقدمة من الجهات المانحة أو برامج التمويل.
- الشراكات: الإيرادات أو الموارد الناتجة عن التعاون مع مؤسسات أخرى.
- الاشتراكات والخدمات المتكررة: الإيرادات الدورية المرتبطة بخدمات أو منتجات مستمرة.
وتختلف أهمية كل قناة بحسب طبيعة النشاط، والقطاع، والبيئة التنظيمية، والقدرة التشغيلية للمؤسسة.
ثانيًا: لماذا يشكل الاعتماد على مصدر واحد مخاطرة؟
لا تكمن المشكلة بالضرورة في أن المصدر الواحد غير مستقر، بل في أن المؤسسة قد تصبح شديدة التأثر بأي تغير يطرأ عليه.
وتظهر هذه المخاطر في عدة صور:
- توقف الإيرادات أو تأخرها:
إذا كان المصدر الرئيسي للدخل عقدًا محدد المدة أو منحة مرتبطة بفترة زمنية، فإن انتهاء العقد أو عدم تجديد المنحة قد يترك المؤسسة أمام فجوة مالية يصعب تعويضها سريعًا.
- ضعف القدرة على التفاوض:
عندما تعتمد المؤسسة على عميل أو ممول واحد بدرجة كبيرة، قد تصبح قدرتها على التفاوض بشأن الأسعار أو الشروط أو مواعيد السداد محدودة.
- صعوبة التخطيط طويل الأجل:
تزداد صعوبة التخطيط عندما تكون الإيرادات مرتبطة بقرارات أو ظروف خارج سيطرة المؤسسة، خصوصًا إذا لم تكن هناك بدائل جاهزة.
- انتقال أثر الأزمات إلى كامل المؤسسة:
إذا تأثر المصدر الرئيسي للدخل، فقد يمتد الأثر إلى الرواتب والمشروعات والتشغيل والالتزامات، بدلًا من أن يظل محصورًا في نشاط محدد.
ثالثًا: هل تنويع مصادر الدخل يضمن الاستدامة؟
الإجابة: لا.
قد تمتلك المؤسسة خمسة مصادر دخل، لكنها جميعًا مرتبطة بالسوق نفسه أو بالجهة نفسها أو بالظروف الاقتصادية نفسها. وفي هذه الحالة، قد تبدو الإيرادات متنوعة من حيث العدد، لكنها متشابهة من حيث المخاطر.
وفي المقابل، قد تعتمد مؤسسة على عدد أقل من المصادر، لكنها تتمتع بعقود مستقرة وتدفقات يمكن التنبؤ بها وتكاليف منخفضة.
وقد تناولت الدراسات الأكاديمية هذه المسألة، وأظهرت أن العلاقة بين تنويع الإيرادات والصحة المالية ليست واحدة في جميع المؤسسات.
فقد وجدت دراسة تحليلية شملت 40 دراسة أصلية و296 أثرًا إحصائيًا ارتباطًا إيجابيًا محدودًا، لكنه دال إحصائيًا، بين تنويع الإيرادات والصحة المالية للمنظمات غير الربحية. وفي المقابل، أظهرت دراسات أخرى أن أثر التنويع يتأثر بنوع الإيرادات وطبيعتها وتقلبها، وأن التركيز على مصادر معينة قد يحقق مزايا تشغيلية، لكنه قد يزيد التعرض للصدمات المالية.
وهذا يعني أن التنويع ليس هدفًا مستقلًا، بل أداة ينبغي تقييمها وفق نتائجها ومخاطرها وتكاليفها.
رابعًا: كيف تميز المؤسسة بين التنويع الحقيقي والتنويع الشكلي؟
ليس كل تعدد في الإيرادات تنويعًا فعليًا. ويمكن تقييم جودة التنويع من خلال الأسئلة التالية:
- هل تختلف مصادر الإيرادات في طبيعتها؟
وجود عدة عملاء في النشاط نفسه يختلف عن الجمع بين إيرادات تشغيلية واستثمارية وتعاقدية؛ فالتنوع الحقيقي يتطلب دراسة طبيعة كل مصدر ومخاطره.
- هل تتأثر المصادر بالعوامل نفسها؟
إذا كانت جميع الإيرادات تتراجع عند حدوث تغير اقتصادي واحد، فإن تعددها لا يوفر حماية كافية.
- هل تختلف مواعيد التدفقات النقدية؟
قد تكون بعض الإيرادات شهرية ومنتظمة، وأخرى موسمية أو مرتبطة بمراحل إنجاز المشروعات. وتوزيع مواعيد التدفقات قد يساعد على تقليل فجوات السيولة.
- هل تكلفة الحصول على الإيراد مناسبة؟
قد يتطلب مصدر جديد توظيفًا إضافيًا أو أنظمة تقنية أو تسويقًا أو إجراءات تشغيلية مرتفعة التكلفة. وإذا تجاوزت هذه التكاليف العائد المتوقع، فقد يصبح المصدر عبئًا بدلًا من أن يكون فرصة.
- هل يتناسب المصدر مع نشاط المؤسسة وقدراتها؟
التوسع في أنشطة بعيدة عن الخبرات الأساسية قد يشتت الموارد ويضعف جودة الخدمات والعمليات القائمة.
خامسًا: نموذج عملي لبناء مزيج إيرادات أكثر استقرارًا:
يمكن للمؤسسة بناء نموذج مالي أكثر توازنًا من خلال خمس مراحل:
المرحلة الأولى: تحليل الإيرادات الحالية:
حصر جميع مصادر الدخل وتصنيفها بحسب نوعها، وقيمتها، ونسبة مساهمتها في إجمالي الإيرادات، ومدى انتظامها.
المرحلة الثانية: قياس الاعتماد والمخاطر:
تحديد أكبر مصادر الإيرادات، وقياس أثر توقف كل مصدر أو انخفاضه، وتحليل مدى ارتباط المصادر بالعوامل نفسها.
ومن المفيد إعداد سيناريوهات مالية توضح أثر انخفاض الإيرادات الرئيسية بنسبة محددة، أو تأخر التحصيل، أو انتهاء عقد رئيسي.
المرحلة الثالثة: تحديد المصادر البديلة المناسبة:
دراسة مصادر جديدة تتوافق مع نشاط المؤسسة وقدراتها، مع تقييم الطلب المتوقع، والتكاليف، والمتطلبات التنظيمية، والمدة اللازمة للوصول إلى إيرادات فعلية.
المرحلة الرابعة: اختبار الجدوى قبل التوسع:
لا ينبغي اعتماد أي مصدر دخل جديد لمجرد أنه يبدو فرصة واعدة؛ بل يجب اختبار جدواه من حيث العائد المتوقع، وتكاليف التأسيس والتشغيل، والمخاطر، والقدرة على الاستمرار.
المرحلة الخامسة: المراجعة وإعادة التوازن:
تقييم أداء كل مصدر بصورة دورية، وقياس مساهمته في الإيرادات وصافي العائد والتدفقات النقدية، ثم تعديل المزيج المالي بناءً على النتائج.
سادسًا: مؤشرات تساعد على قياس جودة مصادر الدخل:
يمكن استخدام مجموعة من المؤشرات لمتابعة بنية الإيرادات ومدى استقرارها، ومنها:
- نسبة الاعتماد على أكبر مصدر دخل: توضح مدى تركّز الإيرادات في مصدر واحد.
- مؤشر تركّز الإيرادات: يقيس مدى تركز الإيرادات في عدد محدود من المصادر.
- معدل نمو كل مصدر: يوضح تطور مساهمة كل قناة في إجمالي الإيرادات.
- تقلب الإيرادات: يقيس مدى التغير في قيمة الإيرادات عبر الفترات.
- صافي العائد لكل مصدر: يوضح ما يتبقى بعد احتساب التكاليف المرتبطة بالحصول على الإيراد.
- انتظام التدفقات النقدية: يقيس مدى قابلية التنبؤ بمواعيد التحصيل وقيمته.
ولا يكفي النظر إلى هذه المؤشرات منفردة؛ بل ينبغي الجمع بينها للوصول إلى صورة مالية متكاملة.
سابعًا: الاستدامة المالية تبدأ من جودة القرارات:
الاستدامة المالية لا تتحقق بمجرد زيادة الإيرادات أو إضافة أنشطة جديدة، وإنما تتطلب قدرة المؤسسة على المحافظة على مواردها، وإدارة تكاليفها، وتوقع مخاطرها، وتوجيه استثماراتها نحو أنشطة تحقق قيمة حقيقية.
وقد يكون القرار الأفضل أحيانًا هو تحسين مصدر دخل قائم بدلًا من إنشاء مصدر جديد، أو تقليل الاعتماد على عقد واحد، أو إعادة هيكلة التكاليف، أو بناء احتياطي مالي يتيح للمؤسسة تجاوز فترات التراجع.
وفي المؤسسات غير الربحية، تكتسب هذه المسألة أهمية إضافية؛ لأن جودة الإدارة المالية لا ترتبط باستمرار المؤسسة فحسب، بل بقدرتها على مواصلة رسالتها وبرامجها دون أن تصبح رهينة لتقلب مصدر تمويل واحد.
الخلاصة: لا تبحث عن مصادر أكثر، بل عن موارد أكثر توازنًا:
تنويع مصادر الدخل ليس سباقًا نحو زيادة عدد الإيرادات، بل عملية مالية واستراتيجية تهدف إلى بناء مزيج متوازن من الموارد، تتفاوت فيه طبيعة الإيرادات ومواعيدها ومخاطرها، مع مراعاة تكلفة الحصول عليها ومدى توافقها مع نشاط المؤسسة.
فالمؤسسة المستدامة ليست بالضرورة صاحبة أكبر عدد من مصادر الدخل، وإنما صاحبة القدرة الأفضل على فهم مواردها، وقياس مخاطرها، وإدارة تكاليفها، والتكيف مع تغير الظروف.
الاستدامة المالية لا تبدأ عندما تتعدد مصادر الدخل، بل عندما تعرف المؤسسة قيمة كل مصدر، ومخاطره، وما يضيفه إلى قدرتها على الاستمرار.
أسئلة:
هل تنويع مصادر الدخل أفضل دائمًا من الاعتماد على مصدر واحد؟
ليس بالضرورة. فالتنويع قد يقلل بعض المخاطر، لكنه قد يزيد التكاليف والتعقيد الإداري. وتعتمد جدواه على طبيعة المصادر ومدى اختلاف مخاطرها.
ما الفرق بين تعدد الإيرادات وتنويع مصادر الدخل؟
تعدد الإيرادات يعني وجود أكثر من مصدر، أما التنويع الفعلي فيتطلب أن تكون المصادر مختلفة نسبيًا في طبيعتها ومخاطرها ومواعيد تدفقاتها.
كيف تقيس المؤسسة اعتمادها على مصدر واحد؟
من خلال حساب نسبة مساهمة أكبر مصدر في إجمالي الإيرادات، وتحليل أثر توقفه أو انخفاضه على قدرة المؤسسة على الوفاء بالتزاماتها.
هل ينطبق تنويع مصادر الدخل على المؤسسات غير الربحية؟
نعم، مع مراعاة طبيعة مواردها والأنظمة المنظمة لها، ومدى ارتباط كل مصدر برسالتها ومصارفها والتزاماتها.